Fiskalizimi në Shqipëri është procesi me të cilin çdo faturë dërgohet në sistemin e Administratës Tatimore në momentin e lëshimit dhe merr nga platforma numrin identifikues NIVF. Rregullohet me ligjin 87/2019, zbatohet nga viti 2021 dhe në 2026 plotësohet me detyrimin POS/POI dhe kufijtë e rinj të pagesave me para në dorë.
Çfarë është fiskalizimi në Shqipëri
Fiskalizimi është detyrimi i tatimpaguesit të raportojë çdo faturë në sistemin elektronik të Drejtorisë së Përgjithshme të Tatimeve (DPT) në momentin e lëshimit. Para reformës, faturat nuk verifikoheshin nga administrata në momentin e lëshimit; me fiskalizimin, çdo faturë kalon në kohë reale nëpër Platformën Qendrore të Faturave (VKM nr. 431/2020), ku verifikohet dhe i caktohet numri identifikues i veçantë.
Baza ligjore është ligji nr. 87/2019, datë 18.12.2019, “Për faturën dhe sistemin e monitorimit të qarkullimit”, i botuar në Fletoren Zyrtare nr. 3 më 20 janar 2020 dhe i ndryshuar nga ligjet nr. 108/2020 dhe nr. 83/2025. Ligji rregullon fiskalizimin e faturave në furnizimin e mallrave dhe të shërbimeve dhe të faturës shoqëruese, formatin e shkëmbimit (XML sipas standardeve UN/CEFACT dhe UBL 2.1), firmën elektronike të avancuar dhe këmbimin e të dhënave me administratën. Me ndryshimet e vitit 2025, lëshues faturash janë bërë edhe organizatat jofitimprurëse dhe partitë politike.
Si funksionon fiskalizimi i faturës në Shqipëri hap pas hapi
- Biznesi lëshon faturën nga një softuer i certifikuar ose, kur i plotëson kushtet, nga portali SelfCare; softueri i gjeneron faturës numrin e sekuencës së logut fiskal (NSLF), unik dhe sekuencial.
- Fatura firmoset me firmë elektronike të avancuar përmes certifikatës së biznesit dhe dërgohet menjëherë në Platformën Qendrore të Faturave.
- Sistemi i DPT-së e verifikon faturën dhe kthen si konfirmim numrin identifikues të veçantë të faturës (NIVF), i cili regjistrohet si e dhëna kryesore e faturës.
- Për shitjet me para në dorë, fatura printohet dhe i dorëzohet klientit me kodin QR; pagesa me kartë debiti ose krediti trajtohet si pagesë me para në dorë, ndaj fiskalizohet njësoj.
- Faturat ruhen edhe në kopje dixhitale te biznesi; ruajtja në cloud lejohet.
Portali SelfCare i DPT-së (efiskalizimi-app.tatime.gov.al/self-care/) punon nga shfletuesi, pa instalim, dhe hyrja bëhet me llogarinë e biznesit në e-Albania. Lëshimi i faturave prej tij është falas, por vetëm për kategoritë e VKM nr. 220/2020: personi fizik i vetëpunësuar i vetëm, jo në TVSH dhe me një vend të vetëm aktiviteti, si dhe entet publike. Bizneset e tjera faturojnë me softuer të certifikuar sipas VKM nr. 239/2020.
Afatet e fiskalizimit në Shqipëri: kush hyri kur
Fiskalizimi u zbatua me faza gjatë vitit 2021; në 2026 iu shtua detyrimi i terminaleve POS/POI, i vendosur me nenin 59/3 të ligjit nr. 9920/2008 “Për procedurat tatimore”:
| Faza | Subjektet | Zbatimi nga |
|---|---|---|
| Faturat pa para në dorë ndaj institucioneve publike (B2G) | tatimpaguesit që furnizojnë sektorin publik | 1 janar 2021 |
| Faturat pa para në dorë ndërmjet bizneseve (B2B) | të gjithë tatimpaguesit me fatura jocash | 1 korrik 2021 |
| Shitjet me para në dorë | tatimpaguesit me pajisje fiskale elektronike | 1 shtator 2021 |
| Terminali POS/POI në çdo pikë shitjeje | strukturat akomoduese, transporti, institucionet publike dhe shoqëritë publike me kapital shtetëror | 30 maj 2026 |
| Terminali POS/POI në çdo pikë shitjeje | të gjithë tatimpaguesit e tjerë me shitje me para në dorë | 31 dhjetor 2026 |
Po nga viti 2026, ligji nr. 79/2025 kufizoi edhe pagesat me para në dorë: deri në 100 000 lekë ndërmjet tatimpaguesve dhe deri në 500 000 lekë ndërmjet biznesit dhe individit. Detajet e detyrimit POS/POI i kemi shpjeguar në udhëzuesin për afatin 31 dhjetor 2026.
Nga lëshimi i faturës fiskale përjashtohen (neni 5 i ligjit 87/2019, i ndryshuar): prodhuesit bujqësorë, me ose pa skemën e kompensimit të TVSH-së; shitja e biletave apo e kuponave nga shoferi i mjetit të transportit të pasagjerëve në linjat urbane; furnizimet e personave fizikë të regjistruar si “ambulantë”; si dhe rastet e tjera të parashikuara nga legjislacioni i TVSH-së.
Çfarë i duhet biznesit për fiskalizimin në Shqipëri
- Certifikata elektronike. Merret nga AKSHI përmes e-Albania (shërbimi me kodin 13691), vlen 1 vit dhe rinovohet me aplikim të paktën 30 ditë para skadimit. Një certifikatë e vetme mbulon të gjitha pajisjet e biznesit; me të firmosen dhe dërgohen faturat drejt platformës.
- Softueri i faturimit. Një program faturimi, POS ose kontabiliteti i certifikuar sipas VKM nr. 239/2020, i integruar direkt me platformën e DPT-së. Portali SelfCare mjafton vetëm për kategoritë që e përdorin falas.
- Pajisja fiskale për shitjet me para në dorë. Bizneset me shitje cash faturojnë nga pajisja elektronike e faturimit dhe printojnë faturën me kodin QR; terminali POS/POI shtohet si detyrim i veçantë i vitit 2026.
- Prova para nisjes. Konfigurimi dhe rrjedha e faturës mund të provohen në mjedisin e testimit të DPT-së (efiskalizimi-app-test.tatime.gov.al/self-care/) para faturës së parë reale.
Cilin softuer fiskalizimi të zgjidhni
Në zgjedhje kanë peshë tre kritere: certifikimi i softuerit sipas VKM nr. 239/2020 (pa të, softueri nuk lidhet me platformën e DPT-së), mbulimi i plotë i shitjeve me para në dorë me printim QR, dhe integrimi me kontabilitetin, që faturat të mos i hidhni dy herë. Për programin e kontabilitetit, shihni 12 kriteret për të zgjedhur program kontabiliteti ose ERP në Shqipëri.
Zgjidhja e rekomanduar: devPOS, softuer i certifikuar fiskalizimi i dev.al

Zgjidhja që rekomandojmë është devPOS, sistemi i fiskalizimit i dev.al. E themi hapur: ky blog mbahet nga devBooks, që i përket të njëjtit grup. Çfarë ofron devPOS:
- Softuer i certifikuar fiskalizimi: lidhet me Platformën Qendrore të Faturave, gjeneron NSLF-në dhe merr NIVF-në për çdo faturë, me pagesa me para në dorë, me kartë ose përmes bankës.
- Faturim dhe arkë në një ekran: regjistrimi i faturave, i kthimeve dhe i arkëtimit në pikën e shitjes, me printimin e faturës me kodin QR për shitjet cash.
- Integrim në të dy drejtimet me devBooks: faturat e blerjes dhe të shitjes nga SelfCare importohen automatikisht në devBooks përmes devPOS-it, statusi i pagesës kontrollohet nga devBooks dhe ndryshimet përhapen në kohë reale përmes webhook-ut (integrimet e devBooks).
- Kalim nga programi ekzistues: klientët e devBooks që përdorin një program tjetër fiskalizimi e marrin devPOS-in falas për periudhën që u mbetet nga kontrata aktuale dhe pastaj me 30% zbritje; të dhënat e devPOS-it (kartelat bazë, faturat dhe dokumentet shoqëruese të magazinës) migrohen automatikisht në devBooks (skemat e plota te çmimet e devBooks).
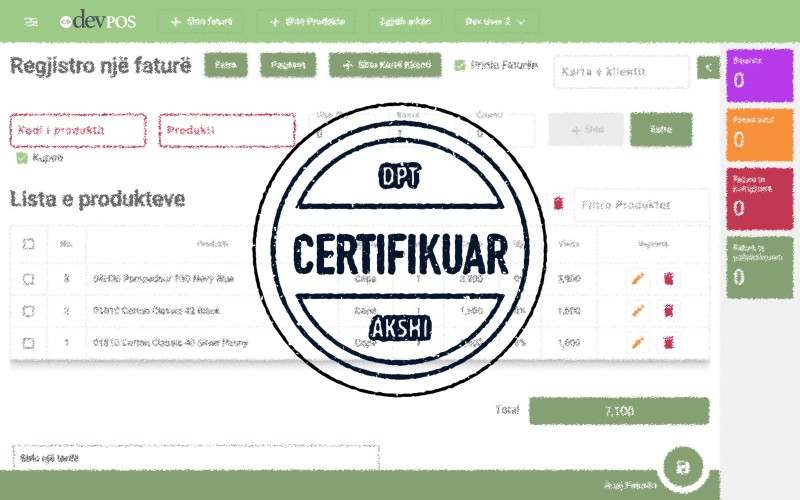
Para se të vendosni, kërkojini çdo ofruesi të tregojë si i plotëson tre kriteret më lart, me një provë reale të rrjedhës së fiskalizimit dhe jo vetëm me premtime.
Fiskalizimi pa internet në Shqipëri, korrigjimi dhe arkivimi
| Situata | Detyrimi | Afati | Baza ligjore |
|---|---|---|---|
| Bie interneti | fatura lëshohet dhe printohet pa NIVF, pastaj dërgohet për fiskalizim | brenda 48 orëve nga momenti i ndërprerjes së lidhjes | neni 29 |
| Prishet pajisja fiskale | fatura me bllok special; pajisja riparohet ose zëvendësohet, pastaj fiskalizohen faturat e bllokut | 5 ditë, plus 5 ditë për fiskalizim | neni 30 |
| Zona pa mbulim interneti, e vërtetuar nga AKEP | faturat dorëzohen në administratë | deri më 10 të muajit pasues | neni 31 |
Për importin e mallrave, faturën e fiskalizon marrësi në Shqipëri, mbi bazën e deklaratës doganore, jo më vonë se 7 ditë nga hedhja e mallrave në qarkullim të lirë; afati u zgjat nga 3 në 7 ditë me ligjin nr. 83/2025 (neni 20, pika 10).
Fatura e fiskalizuar nuk anulohet: korrigjohet vetëm me faturë korrigjuese që referon NSLF-në, datën dhe orën e faturës origjinale (neni 32). Blerësi e verifikon faturën brenda 60 ditëve nga lëshimi, përmes kodit QR, platformës qendrore ose në zyrat e administratës tatimore (neni 35). Faturat ruhen në formë dixhitale për afatin që përcakton legjislacioni i kontabilitetit.
Gjobat e fiskalizimit në Shqipëri
Gjobat parashikohen në ligjin nr. 9920/2008 “Për procedurat tatimore”, të ndryshuar:
| Shkelja | Sanksioni | Baza ligjore |
|---|---|---|
| Moslëshimi i faturës | 25 000, 50 000 ose 75 000 lekë sipas regjimit tatimor; jo më pak se TVSH-ja e munguar | neni 123, pika 1 |
| Moslëshimi i faturës për herë të dytë brenda vitit kalendarik, i konstatuar të dyja herët në verifikim në vend | përveç gjobës së pikës 1: gjobë shtesë 50 000, 100 000 ose 500 000 lekë; vlerësim tatimor me metoda alternative për tre muajt e fundit (subjektet me TVSH); bllokim i veprimtarisë 30 ditë | neni 123, pika 3 |
| Moslëshimi për herë të tretë brenda vitit | ndjekje penale dhe publikim i emrit e NIPT-it në faqen e DPT-së | neni 123, pika 4 |
| Shkeljet e fiskalizimit, përfshirë mospajisjen me pajisjen elektronike të faturimit për pagesat me para në dorë | 25 000, 50 000 ose 75 000 lekë sipas regjimit tatimor | neni 124 |
| Moslëshimi ose mosdërgimi i e-Faturës (B2B dhe B2G) | 50 000, 100 000 ose 150 000 lekë sipas regjimit tatimor | neni 124/2 |
| Prodhuesi ose mirëmbajtësi i softuerit që, kur konfiskohen pajisjet fiskale, nuk bashkëpunon me administratën tatimore për hapjen ose verifikimin e tyre | 1 000 000 lekë | neni 124/1, pika 3 (shtuar me ligjin nr. 79/2025) |
Burimet
- Ligji nr. 87/2019, datë 18.12.2019 (teksti zyrtar në QBZ)
- Ligji nr. 87/2019 i ndryshuar (teksti i konsoliduar i DPT-së)
- DPT: Pyetje-përgjigje mbi fiskalizimin
- Ligji nr. 9920/2008 i konsoliduar (nenet 123 dhe 124)
- Ligji nr. 79/2025 (kufijtë e pagesave me para në dorë)
- DPT: Pajisja me POS/POI, 31 dhjetor 2026 afati i fundit
- Portali SelfCare i DPT-së (Platforma Qendrore e Faturave)
- DPT: Njoftim mbi funksionimin e portalit SelfCare (kush e përdor falas)
- devPOS: softuer i certifikuar fiskalizimi, dev.al
Një certifikatë e skaduar ose një softuer i pacertifikuar e ndal lëshimin e faturave fiskale. Për fiskalizimin, provoni devPOS, sistemin e certifikuar të dev.al të integruar me devBooks-in; për kontabilitetin e plotë, shihni çmimet e devBooks ose na shkruani për një demo të procesit nga fatura deri te pasqyrat financiare.